11月18日,小马智行(NASDAQ: PONY;HKEX: 2026)发布2026年三季度财报:
当季总营收2.99亿元,创单季营收新高,同比增长75.2%,环比增长23.1%;其中Robotaxi业务收入1.19亿元,同比增长165.4%,环比增长47.1%,占总营收的比重从去年同期的26.3%升至39.9%,毛利5310万元,同比增长69.5%,毛利率17.8%。
财报发布后,公司美股盘前涨9.02%,报4.35美元。
小马智行三季度的增速来自Robotaxi,改善来自费用端。三季度经营费用同比只增3.1%,营收增速是它的二十多倍。
收入结构里,Robotaxi和Robotruck两块业务几乎顶到同一个高度。Robotaxi收入1.19亿元,占比39.9%;Robotruck收入1.20亿元,同比增长76.3%,环比增长34.7%,占比约四成。卡车业务体量仍略微领先,但增速已经落在Robotaxi后面。智能解决方案业务收入5940万元,同比增长3.4%,客户来自低速配送、智能清扫和物流,是整块盘子里最平稳的一条线。
毛利增速跑在营收增速之下,毛利率较去年同期小幅回落,原因在收入构成,共建车队模式下确认的车辆交付收入变多了,这部分带硬件的收入,毛利低于车费和技术授权。
亏损的两个口径要分开看:GAAP经营亏损约4.61亿元,与去年同期基本持平;Non-GAAP经营亏损约3.91亿元,同比收窄7.6%。GAAP净亏损9.14亿元、同比扩大一倍多,来自交易性金融资产的公允价值变动,不涉及主营业务;Non-GAAP净亏损约3.28亿元,同比收窄13.9%。
小马智行CFO王皓俊把这段变化归到效率上:「在营收快速扩张的同时,公司经营效率持续改善。」
规模铺开之后,研发、远程协助和地勤的固定投入被摊到更多车上,自动驾驶公司讲了多年的经营杠杆,第一次在这份报表里露出形状。
01
Robotaxi和Robotruck各占四成收入
在Robotaxi这1.19亿元的收入中,涨得最快的是乘客车费,同比增长近400%。这一增长来自车队规模的扩大以及运营范围的增加。
截至9月30日, 公司全球Robotaxi车队规模2768辆,较二季度末的1975辆增加793辆。
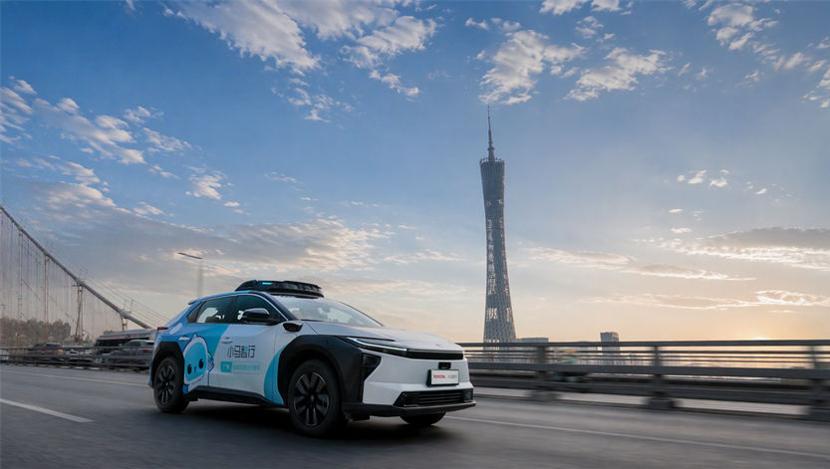
在国内市场,与丰田、北汽、广汽合作的第七代车型已全部投入全无人商业运营。国内的城市版图在三季度明显加密:广州单城运营面积突破1000平方公里,南沙与市中心各区连片打通,可以实现全市跨区出行;深圳成为唯一把全无人服务开进宝安国际机场的公司,这在一线城市是首例;上海浦东的车队规模在扩大,运营区域将拓至张江科学城;杭州、重庆和珠海横琴已经启动部署和测试。
运营半径拉长,直接换成客单价。跨区、跨江的长途订单单价更高,车辆周转也跟着提上来;把城区和机场、枢纽连起来,是Robotaxi从示范走向日常通勤绕不开的一步。
单车的经济性也在往好的方向走。王皓俊在业绩会上给出两条公布,广州和深圳已经实现单车盈利转正,第七代车型的单车保费同比下降19%。
依照行业惯例,Robotaxi的单车盈利应按照收入按扣除折扣和退款后的网约车净收入计,成本覆盖折旧、电费、远程协助与地勤薪酬、清洁维修、保险、停车和通信七项,其中折旧约占一半。
据王皓俊透露,小马智行Robotaxi车队的人车比还有继续提高的空间。
在Robotaxi的出海业务上,小马智行与合作伙伴采用共建车队的合作模式:合作伙伴出钱买车,承担场站、充电、清洁和维保,小马智行输出自动驾驶系统,在车辆使用期内持续收取技术授权费。王皓俊在业绩会上把共建车队定义为「一项能够规模化扩张的高利润率业务」。
三季度,小马智行与Uber的合作落成「欧洲5城、超2000辆Robotaxi」的部署计划,截至本季度,Uber及其他合作伙伴承诺部署的车辆合计超过4000台。
小马智行创始人兼CEO彭军在回答摩根士丹利提问时说:「从市场规模、定价水平和监管成熟度来看,放眼全球,除中国和美国以外,欧洲是最有吸引力的Robotaxi市场之一。」他把小马智行的位置压在三点上:经过验证的技术、完善的安全体系,以及极具竞争力的单车盈利水平。
在Robotaxi业务上,公司给出的年底目标是全球20个城市、3500辆,全年Robotaxi收入做到2025年的3.5倍。从2768辆到3500辆,四季度要新增七百多辆。
Robotruck三季度收入1.20亿元,同比增长76.3%,环比增长34.7%,增量来自货运服务和与中国外运的合作。第四代车型的节奏也在加快,与广汽领程联合研发的T9于9月在德国汉诺威首发,10月底在从化工厂量产下线;深圳妈湾港、江门港已经部署自动驾驶重卡并进入常态化商业运营,公司面向全球港口运营商储备了数百台的部署计划。
城市物流这一侧,首款自动驾驶轻卡已经投产,载货量是常见低速无人配送车的3到4倍,速度是它的2到3倍,能承接下来的是超市配送、冷链这类单价更高的场景。
02.
世界模型成为共同技术支柱
支撑Robotaxi和Robotruck两条业务线的是同一个世界模型。
PonyWorld每周可以完成100亿公里的强化学习训练,2.0版本能用L4车队的真实路测数据反向校准仿真与现实的差距。它指向自动驾驶最贵的两个问题,一是长尾场景,模型在仿真里反复演练极端博弈路径,把安全边界试出来;二是拓区成本,AI司机学到的是可泛化的场景能力,不是某一条具体的路,扩到新城市不需要重新采数、重新研发。跨车型同样复用,Robotaxi与Robotruck共享一套架构,增量研发成本很低。
算力是这条路线上的另一个变量。小马智行创始人兼CTO楼天城在业绩会上把话说得表态:「简单来说,AI算力并不是我们的瓶颈。」车端从第七代车型起就用上车规级芯片,推理算力需求远低于数据中心的通用GPU;训练端的模型参数比大语言模型小得多,后训练的大部分算力花在跑世界模型仿真上。他还提到,公司已经评估了不止一款国产算力芯片,模型训练流程已经在这些芯片上跑通。
写在最后:
从小马智行 财报可以发现,在收入端,Robotaxi接过了增长的主力,占比从26.3%走到39.9%,Robotruck保持着相近的体量和更快的环比。
尽管亏损还没有消失,GAAP经营亏损4.61亿元与去年同期持平,Non-GAAP净亏损3.28亿元仍在收窄的路上,公司也没有给出明确的盈亏平衡时间表。但在费用端3.1%的费用增速与75.2%的营收增速之间的差额,是规模效应第一次以数字的形式出现。
接下来要核对的是两个数字。年底全球20城、3500辆Robotaxi能否兑现,决定四季度车费收入和交付收入的节奏;全年Robotaxi收入能否做到2025年的3.5倍,决定双引擎里新引擎的成色。
2027年,彭军把Robotaxi的扩张归到三条主线,深耕现有城市、进入国内新城市、加速海外战略市场,Robotruck则靠第四代车型和港口、干线、城配的新业务接棒。
规模越大,技术越强,效率越高,经济效益越好,这是他给明年的增长写下的逻辑。


